

 El pronóstico de Airbus sobre el mercado mundial de aviones carga, presentado en el Cargo Facts Symposium, proyecta que la flota global de aviones de carga dedicados crecerá un 46%: pasará de 2.360 unidades en 2025 a 3.460 en 2045.
Según esta previsión, será necesaria la incorporación de 2.670 nuevos aviones de carga, destinados principalmente a reemplazar modelos antiguos (1.580 unidades) y a cubrir el crecimiento del mercado (1.090 unidades).
De estos 2.670 aviones, 1.140 serán de pasillo único, 860 serán aviones de fuselaje ancho de tamaño medio y 670 serán aviones de fuselaje ancho de gran tamaño. Aproximadamente 970 unidades serán de nueva fabricación, mientras que 1.700 provendrán de la conversión de aviones de pasajeros.
Dado que se proyecta que el comercio a largo plazo crezca a una tasa anual del 2,9 %, se estima que el tráfico mundial de carga aérea aumentará a un ritmo anual del 3,2 % durante las próximas dos décadas.
A pesar de los elevados precios del combustible, las continuas inestabilidades geopolíticas y las limitaciones en la cadena de suministro, el transporte aéreo de carga ha demostrado una resiliencia notable.
Aunque la carga aérea representa menos del 1 % del volumen del comercio mundial en términos de peso, abarca más del 30 % del valor total del comercio, lo que la convierte en un medio de transporte fundamental para mercancías que requieren llegar al mercado con la mayor rapidez posible.
En los últimos tres años, el valor de los equipos informáticos y productos de alta tecnología transportados por vía aérea se ha duplicado, alcanzando el 15 % en 2026. Otros factores que impulsan este sector son el comercio electrónico y la consideración de la carga aérea como una alternativa al transporte marítimo para determinados tipos de mercancías.
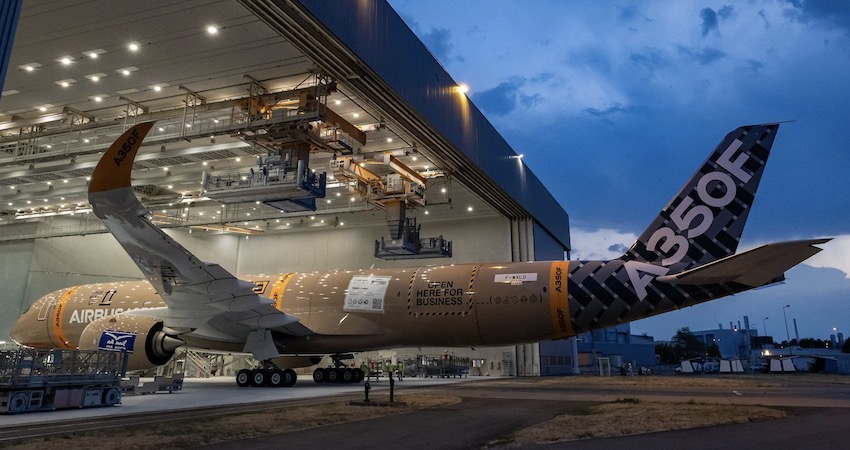
La región de Asia-Pacífico seguirá siendo el principal mercado para el tráfico internacional de carga aérea; las rutas hacia Norteamérica destacan como las de mayor volumen (con una tasa de crecimiento anual del 3,8 %), seguidas por las rutas hacia Europa. Estas rutas pueden operarse de manera eficiente con el modelo de carga más reciente: el A350F.
La demanda regional de las 2.670 entregas de aviones de carga estará encabezada por Norteamérica y Asia-Pacífico, que requerirán 925 y 850 aeronaves respectivamente; en conjunto, estas regiones representarán dos tercios de la demanda mundial total. La demanda en Europa y la CEI alcanzará las 515 aeronaves, seguida por Latinoamérica con 165, Oriente Medio con 125 y África con 90.
En los próximos 20 años, un número creciente de aviones de carga de la generación anterior serán retirados y sustituidos por aeronaves de carga de nueva generación altamente eficientes. Esto incluye tanto modelos de nueva fabricación, como el A350F, como conversiones de aviones de pasajeros a cargueros —correspondientes a las familias A320, A321 y A330—, lo que ayudará a los operadores a reducir el consumo de combustible y las emisiones de carbono.